Fiskalizacija webshopa: kartica, PayPal, virman i pouzeće
Fiskaliziraju li se narudžbe plaćene karticom, PayPalom, virmanom i pouzećem? Kada poslovni kupac dobiva eRačun, a kada fiskalizirani račun? Odgovori s izvorima Porezne uprave.
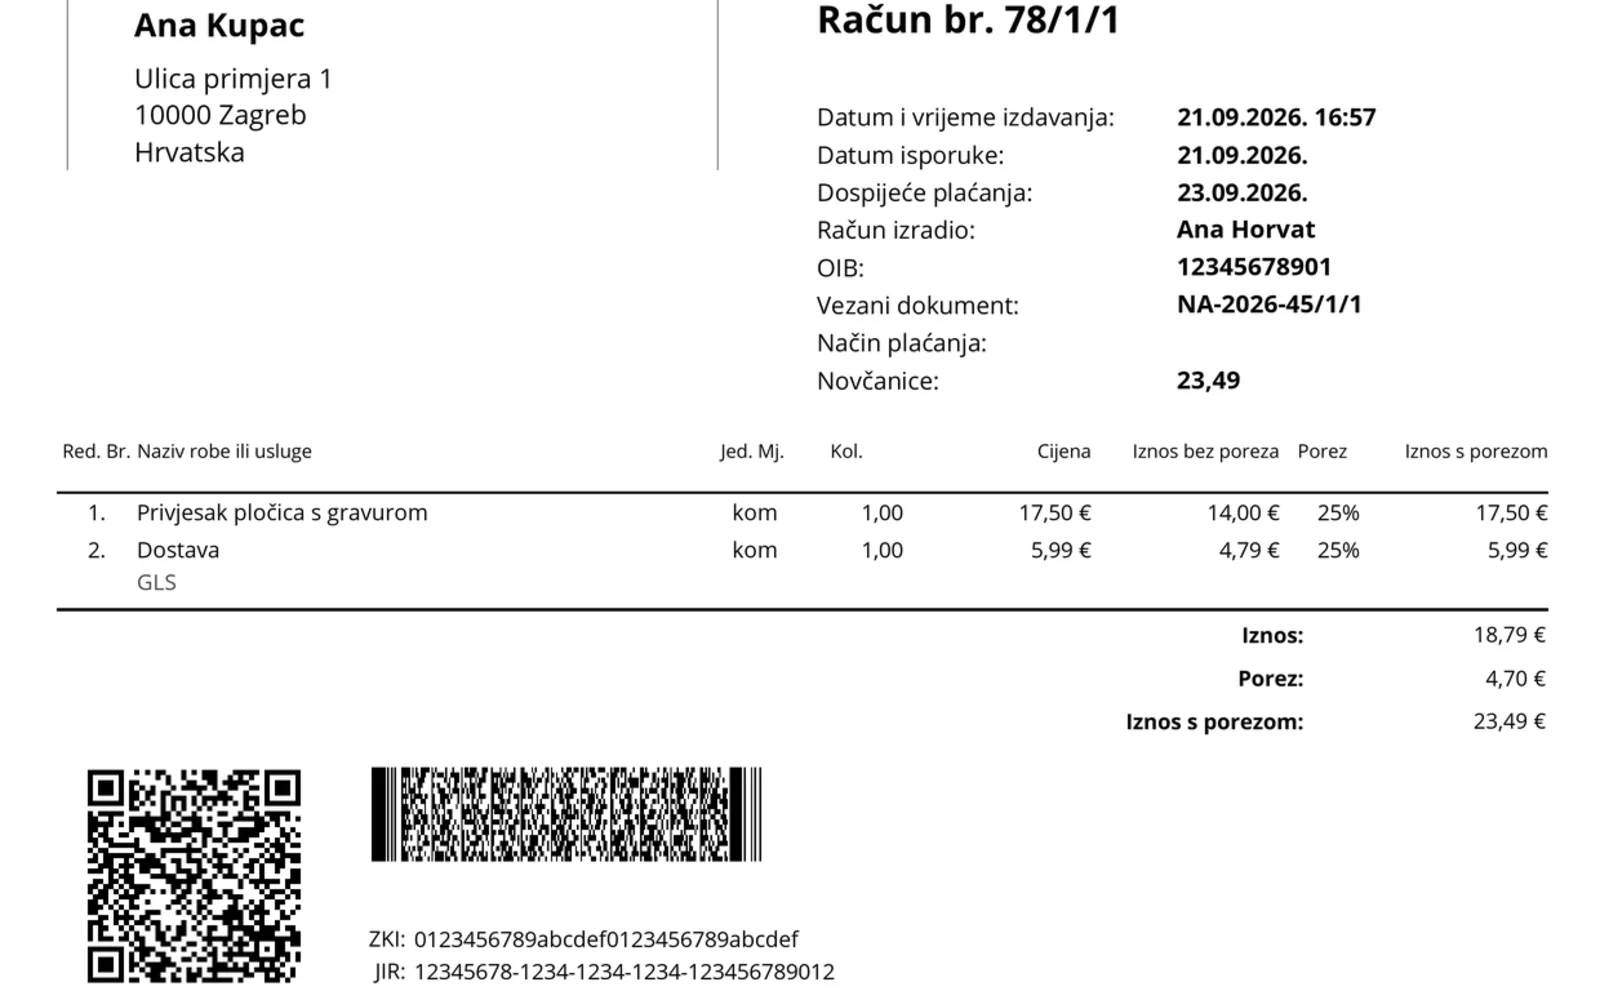
Od 1. siječnja 2026. račun potrošaču fiskalizira se bez obzira na to kako je kupac platio. Zakon o fiskalizaciji (NN 89/25, čl. 3) navodi plaćanje „gotovinom, karticama, transakcijskim računom i na ostale načine”. Porezna uprava u mišljenju od 12. veljače 2026. piše da je fiskalizacija „od 1. siječnja 2026. proširena na sve oblike plaćanja”.
Za webshop to znači da način plaćanja rijetko mijenja odgovor. Razlike postoje kod pouzeća i kod kupaca koji su tvrtke. Odgovori u nastavku vrijede za uobičajenu prodaju robe; za djelatnosti izuzete iz fiskalizacije provjerite čl. 4 zakona.
Fiskalizira li se narudžba plaćena karticom?
Da. Svejedno je naplaćujete li karticom preko Stripea, WSPaya ili PayWaya: račun potrošaču fiskalizira se jednako kao kod plaćanja na blagajni. Porezna uprava pružatelje plaćanja ne navodi poimence, a odgovor proizlazi iz pravila da se fiskaliziraju svi načini plaćanja.
A narudžba plaćena PayPalom?
Vrijedi isto pravilo. Na internetu se još mogu naći savjeti da se PayPal ne fiskalizira, ali oni su pisani prema pravilima prije 2026., kad su se fiskalizirali samo računi plaćeni gotovinom i karticama.
Fiskalizira li se uplata na račun?
Da, od 1. siječnja 2026. Porezna uprava u službenim pitanjima i odgovorima piše da se račun potrošaču fiskalizira „neovisno o načinu naplate”, pa i kad kupac plati virmanom ili internetskim bankarstvom. Do kraja 2025. takvi se računi nisu fiskalizirali.
Fiskalizira li se pouzeće?
Ovisi o tome tko robu dostavlja i tko naplaćuje.
Ako robu dostavlja vaš zaposlenik i od kupca preuzme gotovinu, to je plaćanje gotovinom i račun se fiskalizira. Sama dostava ne pretvara prodaju u prodaju u poštanskom prometu.
Kad robu dostavlja i naplaćuje poštanska ili kurirska služba, odgovor je uvjetan. Među izuzecima od fiskalizacije u čl. 4 Zakona navodi se i „prodaja proizvoda i/ili usluga u poštanskom prometu”. Porezna uprava je u mišljenju iz 2020., prema tada važećem zakonu, to izuzeće primijenila na račune „za proizvode koji se prodaju putem pošte i naplaćuju po pouzeću” kad robu dostavljaju registrirani davatelji poštanskih usluga. Novo mišljenje koje to potvrđuje za 2026. i za prodaju potrošačima nismo našli. Prije nego što takve račune prestanete fiskalizirati, s knjigovođom ili Poreznom upravom provjerite odnosi li se izuzeće na vaš ugovor s dostavnom službom.
Kupac je tvrtka. Šaljem li eRačun ili fiskalizirani račun?
Ovisi o načinu plaćanja i o vašem poreznom statusu.
| Kako tvrtka plaća | Koji račun |
|---|---|
| na transakcijski račun | eRačun, ako obveza vrijedi za vas i kupca: obveznici PDV-a izdaju ih od 1. siječnja 2026., subjekti izvan sustava PDV-a od 1. siječnja 2027. |
| gotovinom ili karticom | fiskalizirani račun s OIB-om kupca umjesto eRačuna (čl. 39 Zakona o fiskalizaciji) |
| pouzećem dostavljaču, gotovinom ili karticom | fiskalizirani račun s OIB-om kupca, uz gotovinu kao način plaćanja |
Za pouzeće Porezna uprava u mišljenjima od 3. veljače i 27. travnja 2026. piše: „Plaćanje pouzećem dostavljaču (gotovinom ili karticom) u B2B segmentu smatra se plaćanjem gotovinom”. To vrijedi i kad vam dostavna služba novac poslije uplati na račun.
Webshop koji prodaje i građanima i tvrtkama mora moći izdati obje vrste računa. Potrošaču se eRačun ne šalje: prodaja građanima i dalje ide kao fiskalizirani račun. Tko od kada izdaje i prima eRačune, objašnjava članak Tko je obveznik eRačuna.
Mogu li za istu narudžbu izdati fiskalizirani račun i eRačun?
Ne. Porezna uprava u mišljenju od 27. travnja 2026. piše da se „za jednu transakciju može izdati samo jedan račun”. Za poslovnog kupca birate jedan postupak: eRačun ili fiskalizirani račun s njegovim OIB-om.
Kako to radi u FISCO-u
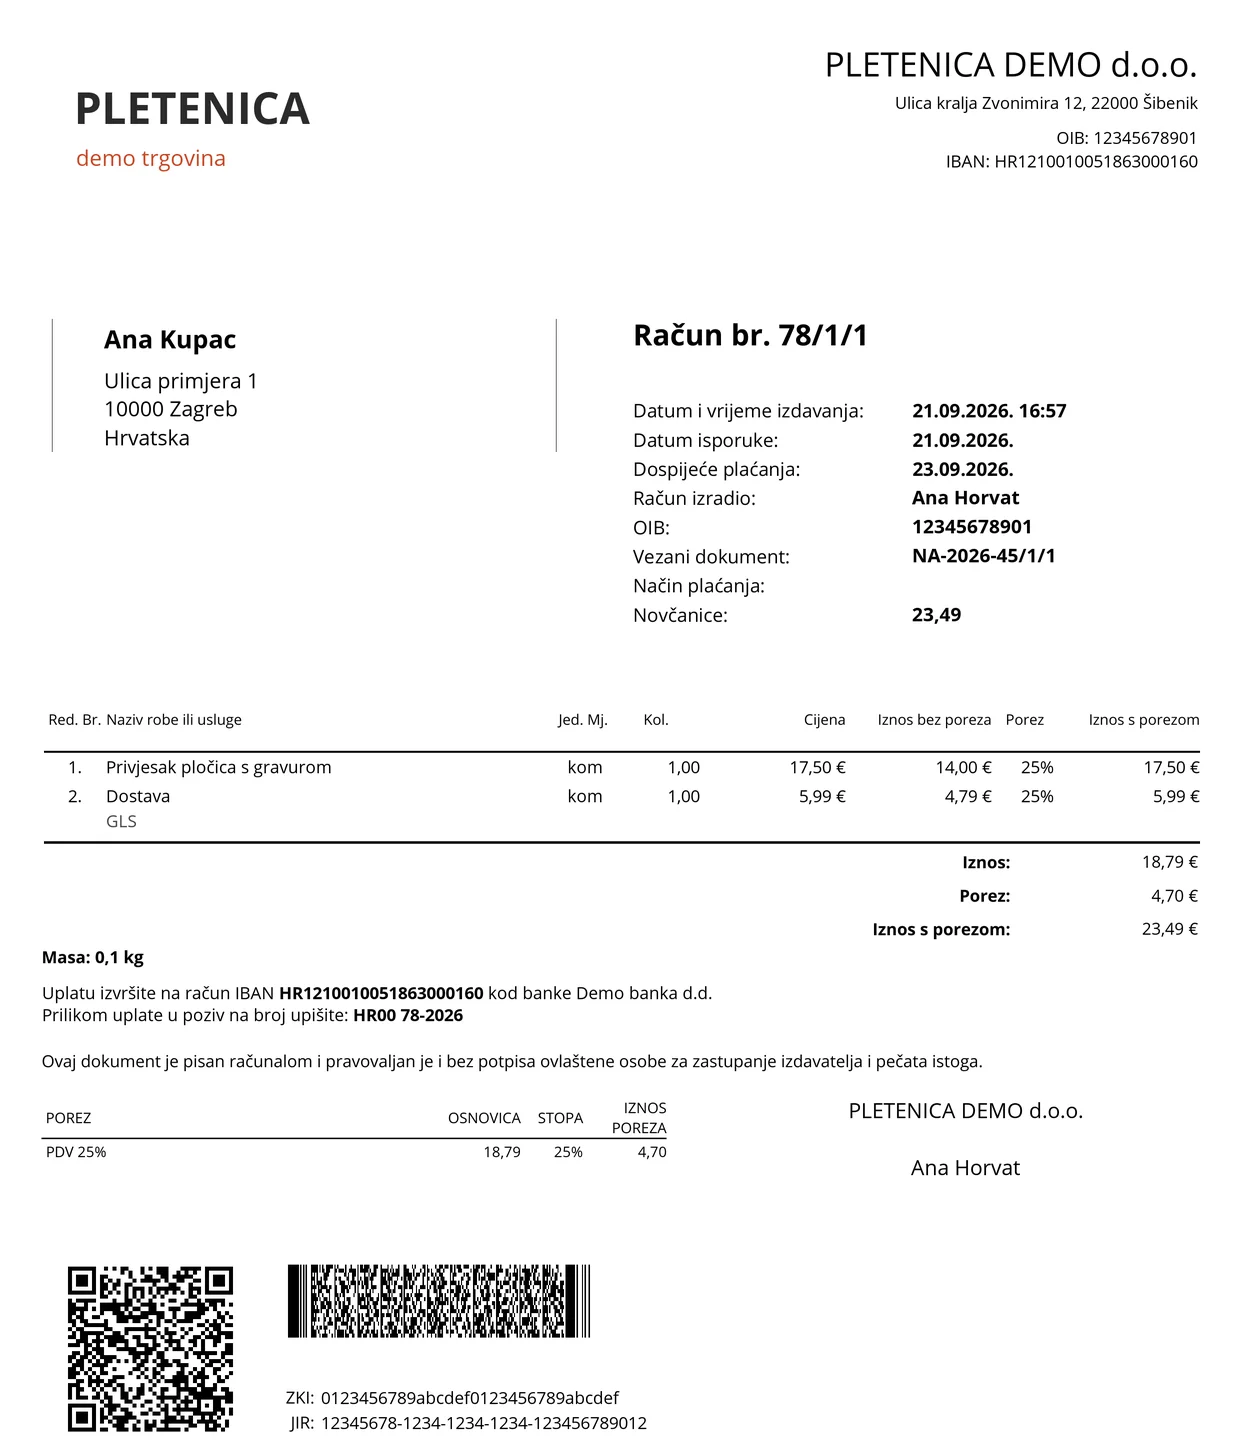
Narudžba iz webshopa stiže u FISCO s kupcem, stavkama i načinom plaćanja. Kad kupac plati karticom, plaćanje se zabilježi uz narudžbu. Kod pouzeća FISCO kao način plaćanja upisuje gotovinu.
Narudžbu zatim pretvorite u račun bez ponovnog unosa stavki, a podatak o plaćanju prenosi se na račun. Račun potrošaču FISCO fiskalizira, a poslovnom kupcu ga iz istog programa možete poslati kao eRačun. Ako je za narudžbu roba rezervirana na skladištu, račun izrađujete preko otpremnice.
Koje načine plaćanja FISCO webshop podržava i koliko naplaćuju pružatelji plaćanja, piše u članku Načini plaćanja u webshopu. Opće objašnjenje fiskalizacije i eRačuna nalazi se na stranici Fiskalizacija 2.0, a morate li fiskalizirati baš vi, provjerite u alatu Moram li fiskalizirati?.
Članak odražava propise i mišljenja Porezne uprave objavljene do 4. listopada 2026. Mišljenja se odnose na opisane slučajeve; za svoj način rada provjerite s knjigovođom.