Račun stranom klijentu: paušalni obrt i usluge tvrtkama iz EU-a i svijeta
Paušalist radi za stranu tvrtku: kada treba PDV ID, što piše na računu, kada se predaju PDV prijava i ZP te zašto PDV-S nije obrazac za prodaju.
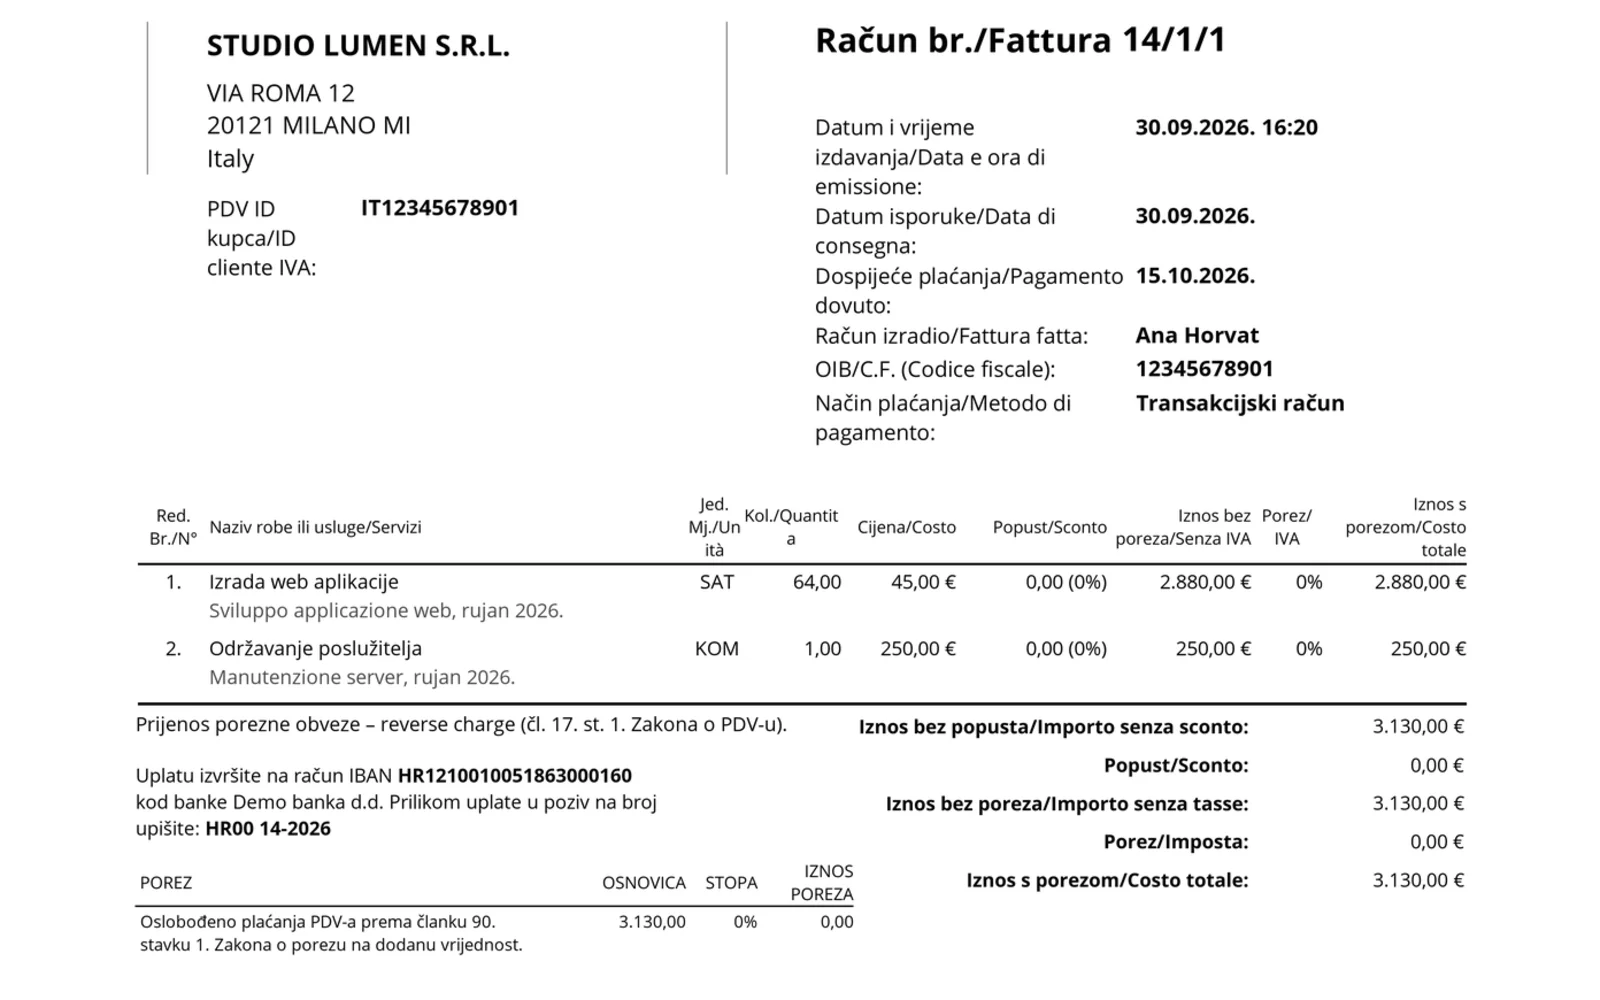
Paušalni obrt izvan sustava PDV-a stranoj tvrtki ne zaračunava hrvatski PDV, ali obveze prema Poreznoj upravi i dalje ima. Za klijenta iz EU-a trebate PDV identifikacijski broj (PDV ID), napomenu o prijenosu porezne obveze na računu, PDV prijavu i Zbirnu prijavu (ZP). Za klijenta izvan EU-a ostaje PDV prijava.
Vodič vrijedi za usluge koje obavljate drugoj tvrtki kad se primjenjuje opće pravilo o mjestu obavljanja usluge: programiranje, dizajn, prijevodi, savjetovanje i slično. Prodaja robe, usluge građanima i usluge vezane uz nekretnine imaju posebna pravila i ovdje nisu obuhvaćene.
Gdje se oporezuje usluga stranoj tvrtki
Mjestom obavljanja usluge poreznom obvezniku koji djeluje kao takav smatra se mjesto njegova sjedišta (čl. 17. st. 1. Zakona o PDV-u). Kad radite za tvrtku iz Njemačke ili SAD-a, mjesto usluge nije Hrvatska i na računu nema hrvatskog PDV-a.
Pravilo vrijedi samo kad klijent uslugu kupuje kao poduzetnik. Prije prvog računa zato utvrdite tko je klijent: tvrtka iz EU-a s PDV brojem, tvrtka izvan EU-a ili privatna osoba. Hrvatska tvrtka u stranom vlasništvu i hrvatska podružnica strane tvrtke nisu automatski strani klijenti.
| Tvrtka iz EU-a | Tvrtka izvan EU-a | |
|---|---|---|
| PDV ID | treba | ne treba samo zbog te usluge |
| Na računu | oba PDV ID-a i napomena „prijenos porezne obveze” ili „reverse charge” | bez hrvatskog PDV-a; ostalo ovisi o propisima klijentove države |
| PDV prijava | da | da |
| ZP | da | ne |
| PDV-S | ne zbog same prodaje | ne |
Klijent je tvrtka iz EU-a
Paušalni obrt izvan sustava PDV-a u Zakonu o PDV-u je mali porezni obveznik i inače ne traži PDV identifikacijski broj (čl. 77. st. 2.). Ako obavlja usluge za koje PDV u drugoj državi članici plaća primatelj, mora podnijeti zahtjev Poreznoj upravi (čl. 77. st. 4.). Dodjela PDV ID-a sama po sebi nije upis u registar obveznika PDV-a. Broj vam treba na računu, pa ga zatražite prije nego što izdate prvi. Oznaka HR ispred OIB-a nije aktivan PDV ID dok vam ga Porezna uprava ne dodijeli.
Klijentov PDV broj provjerite u VIES-u, sustavu Europske komisije za provjeru PDV brojeva u EU-u. Taj broj upisujete na račun i u ZP.
Na račun stavite svoj PDV ID i PDV ID klijenta, jer se za transakcije unutar EU-a na računu iskazuje PDV identifikacijski broj (čl. 79. st. 2.). Hrvatski PDV ne obračunavate. Kad je PDV dužan platiti primatelj, na računu mora pisati „prijenos porezne obveze” ili engleski izraz „reverse charge” (čl. 79. st. 7.).
U ePoreznoj zatim predajete dvije prijave. Mali porezni obveznik predaje PDV prijavu kad obavlja usluge tvrtkama iz drugih država članica (čl. 85. st. 3.). Uz nju predajete ZP, u kojoj za svakog klijenta navodite njegov PDV ID i ukupnu vrijednost usluga (čl. 88. st. 1. i 3.). Od 1. siječnja 2026. obje prijave predajete do zadnjeg dana mjeseca koji slijedi nakon obračunskog razdoblja, a ne više do 20. u mjesecu (NN 151/2025). Prijava ne znači plaćanje: PDV na tu uslugu obračunava klijent u svojoj državi.
PDV-S je prijava za stjecanje dobara i primljene usluge iz drugih država članica (čl. 86.), pa ga za prodaju usluge klijentu iz EU-a ne predajete. Ako s PDV ID-om kupujete usluge od tvrtki iz EU-a, na primjer oglašavanje ili softver, možete imati zasebnu obvezu za te kupnje. Provjerite je s knjigovođom.
Klijent je tvrtka izvan EU-a
Za tvrtku iz SAD-a, Švicarske ili Ujedinjenog Kraljevstva mjesto usluge također je sjedište klijenta (čl. 17. st. 1.), pa hrvatski PDV na računu ne iskazujete. Samo zbog te usluge ne trebate PDV ID, a ne predajete ni ZP ni PDV-S.
PDV prijavu ipak predajete. Mali porezni obveznik predaje je i kad obavlja usluge tvrtkama iz trećih zemalja za koje je mjesto obavljanja usluge sjedište primatelja (čl. 85. st. 3., dopunjen izmjenom u NN 143/2014). Izmjena koja je od 2025. dijelu malih poreznih obveznika ukinula predaju PDV prijave ovaj slučaj izričito izuzima (čl. 90.i st. 3., NN 152/2024). Rok je isti kao za klijente iz EU-a: zadnji dan mjeseca koji slijedi nakon obračunskog razdoblja.
Plaća li klijent porez u svojoj državi i mora li to pisati na računu, ne određuje hrvatski zakon nego propisi klijentove države. Napomenu „reverse charge” zato ne prepisujte automatski s računa za EU klijente; dogovorite je s klijentom ili knjigovođom.
eRačun i strani klijent
Od 1. siječnja 2027. paušalni obrt izdaje eRačune domaćim poslovnim kupcima. Obveza se odnosi na tuzemne transakcije (čl. 38. st. 2. Zakona o fiskalizaciji), kod kojih obje strane imaju sjedište ili prebivalište u Hrvatskoj (čl. 2. st. 1. t. 34.). Račun tvrtki sa sjedištem u inozemstvu za uslugu iz ovog vodiča ne morate izdati kao eRačun. Hrvatska podružnica strane tvrtke je drugi slučaj: ako je kupac ona, provjerite pravila u pregledu obveznika eRačuna.
Strani klijent u FISCO-u
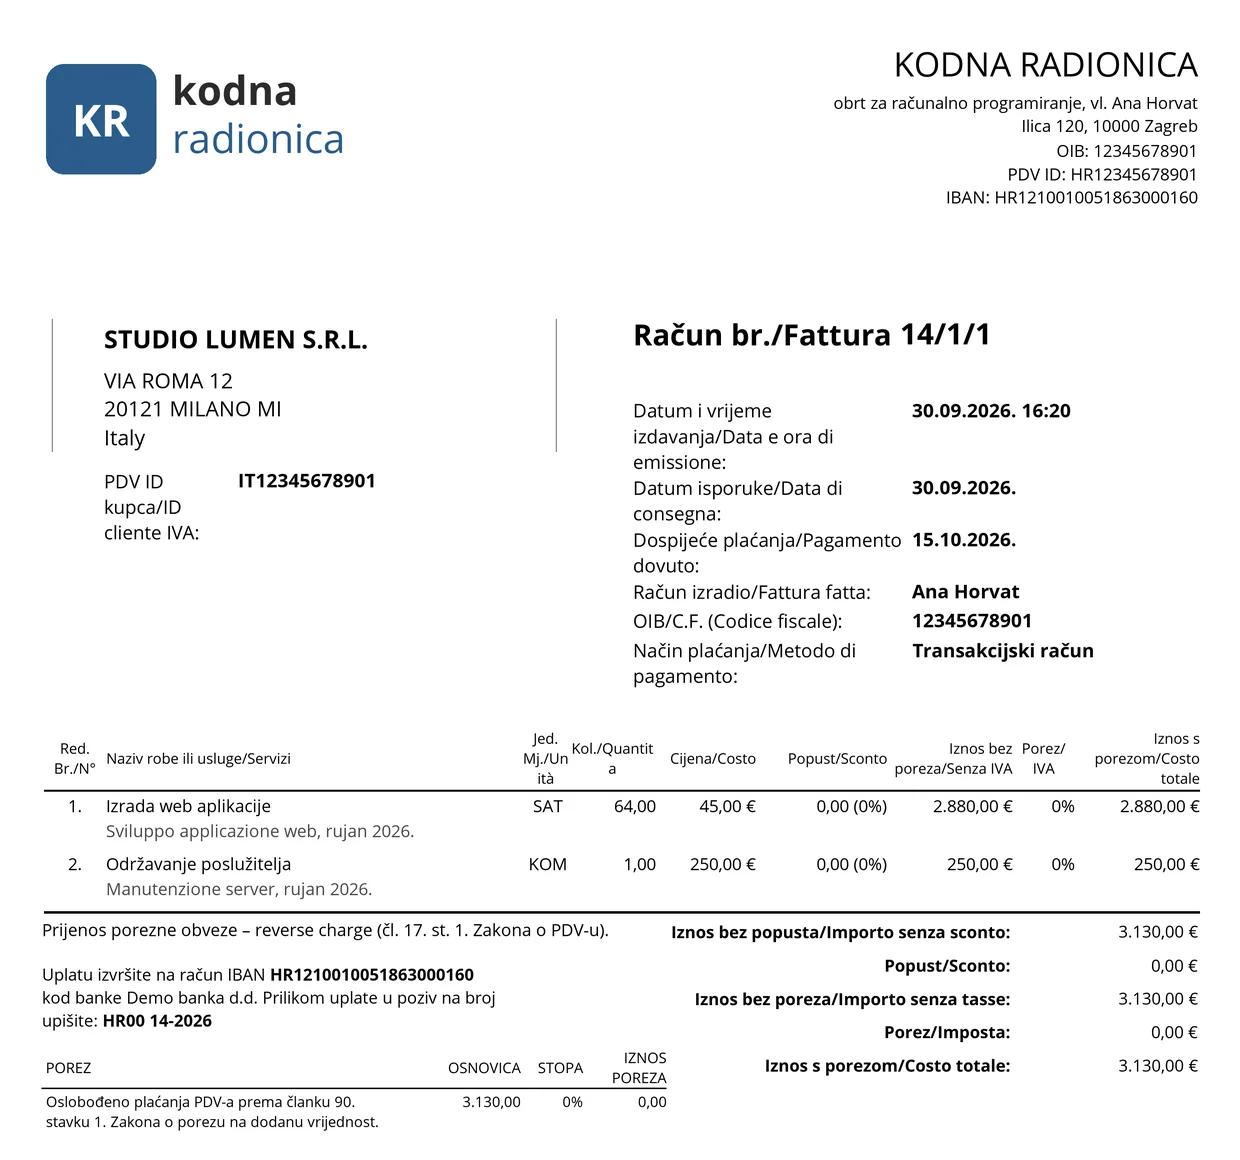
Račun izdajete u eurima ili u drugoj valuti. Za svaki račun birate jezik ispisa obrasca: engleski, njemački, francuski, talijanski, španjolski ili slovenski. Nazive usluga FISCO ispisuje onako kako su upisani u katalogu.
FISCO provjerava klijentov PDV broj u VIES-u i uz kupca sprema rezultat i vrijeme provjere. Ako kupac još nema upisan naziv, FISCO ga popunjava nazivom iz VIES-a, kad ga VIES vrati. Kad vam Porezna uprava dodijeli PDV ID, uključite ispis PDV ID-a na računu. Tekst „prijenos porezne obveze” upisujete u napomenu računa: za paušalni obrt FISCO poreznu napomenu ne mijenja prema državi klijenta.
ZP iz FISCO-a mogu izraditi samo korisnici u sustavu PDV-a, a PDV prijavu i PDV-S FISCO ne izrađuje. Te prijave predajete u ePoreznoj sami ili preko knjigovođe.
U Knjigu prometa (KPR) FISCO upisuje uplate za račune u eurima, pa naplata od stranog klijenta u eurima ulazi u KPR kao i domaća. Uplate za račune u drugoj valuti FISCO u KPR ne uključuje i na to vas upozori. Takav primitak upišite kao ručni unos u KPR, u eurima, a način preračuna dogovorite s knjigovođom. Kako iz KPR-a na kraju godine nastaje PO-SD, opisali smo u vodiču KPR i PO-SD za 2026..
Česta pitanja
Zaračunava li paušalni obrt PDV na uslugu stranoj tvrtki?
Ne zaračunava hrvatski PDV. Za uslugu poreznom obvezniku mjesto obavljanja usluge je mjesto njegova sjedišta (čl. 17. st. 1. Zakona o PDV-u), a to kod strane tvrtke nije Hrvatska. Obveze prijave ipak ostaju: PDV prijava za klijente iz EU-a i izvan njega te ZP za klijente iz EU-a.
Treba li mi PDV ID za klijenta iz SAD-a?
Samo zbog usluge tvrtki izvan EU-a ne treba. PDV ID trebate kad obavljate usluge tvrtkama iz drugih država članica EU-a (čl. 77. st. 4.). PDV prijavu za razdoblje u kojem ste obavili uslugu klijentu izvan EU-a ipak predajete (čl. 85. st. 3.).
Predajem li PDV-S kad izdam račun klijentu iz EU-a?
Ne. PDV-S je prijava za stjecanje dobara i primljene usluge iz drugih država članica (čl. 86.). Za usluge koje prodajete klijentu iz EU-a predajete PDV prijavu i ZP.
Mora li račun stranoj tvrtki od 2027. biti eRačun?
Ne, ako tvrtka ima sjedište u inozemstvu. Obveza eRačuna odnosi se na tuzemne transakcije, kod kojih obje strane imaju sjedište ili prebivalište u Hrvatskoj (čl. 2. i 38. Zakona o fiskalizaciji). Hrvatska tvrtka u stranom vlasništvu i hrvatska podružnica strane tvrtke nisu automatski strani klijenti.
Provjereno 4. 10. 2026. Izvori: Zakon o porezu na dodanu vrijednost (NN 73/13), čl. 17., 77., 79., 85., 86. i 88., s izmjenama u NN 143/14, NN 152/24 i NN 151/25; Zakon o fiskalizaciji (NN 89/25), čl. 2. i 38.